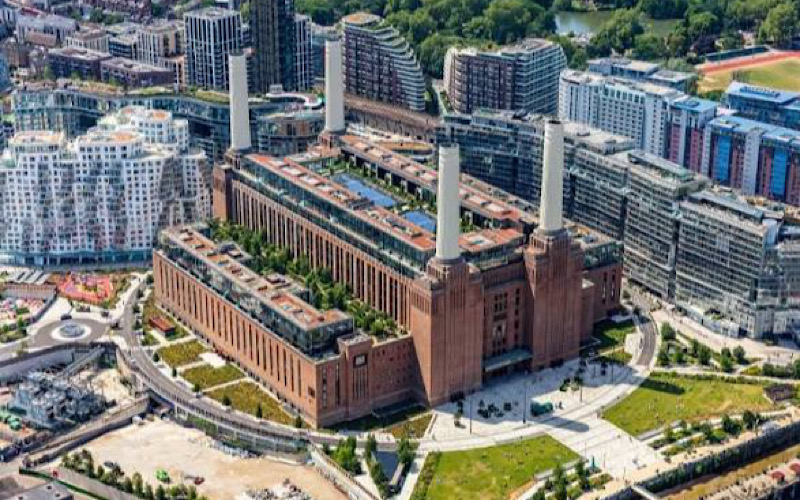
KEPUTUSAN membawa modal Malaysia ke projek pembangunan Battersea Power Station di London dibuat pada 2012, ketika Barisan Nasional (BN) menerajui kerajaan Persekutuan. Lebih sedekad kemudian, Perdana Menteri Datuk Seri Anwar Ibrahim menyifatkan kos pelaburan awal terlalu tinggi dan berkata, usaha memulihkan prestasinya sedang berjalan.
Kenyataan itu menghidupkan semula persoalan yang belum terjawab sepenuhnya: apakah asas keputusan tersebut, bagaimana risikonya dinilai, dan siapa yang bertanggungjawab apabila pulangannya tidak seperti diharapkan?
Pada 2012, konsortium Malaysia yang terdiri daripada S P Setia, Sime Darby dan Kumpulan Wang Simpanan Pekerja (KWSP) membeli tapak itu pada harga £400 juta (RM2.17 bilion).
Projek tersebut dirancang sebagai pembangunan berbilang fasa yang merangkumi kediaman, pejabat dan ruang komersial.
Nilai pembangunan kasar sekitar £8 bilion (RM43.5 bilion) pernah dilaporkan ketika rancangan itu diperkenalkan. Angka itu menggambarkan skala cita-cita projek, tetapi tidak membuktikan bahawa pelaburan akhirnya menghasilkan pulangan setara dengan sasaran awal.
Hari ini, jumlah pelaburan oleh pemegang saham dan rakan kongsi Malaysia dilaporkan melebihi £5 bilion (RM27.2 bilion). Angka itu besar, tetapi ia tidak boleh terus disebut sebagai jumlah kerugian: ia merujuk kepada pelaburan terkumpul, bukan semestinya wang yang telah lesap.
Penilaian prestasi memerlukan perbandingan antara kos, nilai aset semasa, pendapatan sewa dan jualan, hutang serta pulangan yang diterima oleh setiap pelabur.
Namun, pengakuan PM bahawa kos awal terlalu tinggi tetap penting. Ia menunjukkan masalah Battersea bukan sekadar soal imej atau pertikaian politik tentang projek luar negara.
Kerajaan sendiri kini mengakui wujud legasi kewangan yang perlu dipulihkan. Pengakuan itu menguatkan keperluan untuk meneliti sama ada andaian awal tentang kos, tempoh pembangunan dan pulangan dibuat secara cukup berhati-hati.
Risiko yang sepatutnya dijelaskan sejak awal
Satu contoh risiko ialah jaminan pendapatan sewa untuk aset tertentu. Pengumuman Sime Darby Property pada 2018 menyatakan jaminan hasil operasi bersih bersamaan 5 peratus setahun selama lima tahun, dengan nilai kira-kira £79.15 juta (RM430.5 juta) setahun.
Jika hasil sewa sebenar tidak mencapai tahap yang dijanjikan, pihak yang terikat dalam perjanjian perlu menampung kekurangan mengikut terma kontrak.
Jaminan sewa boleh membantu menarik pembeli dan menyokong urus niaga, tetapi ia juga memindahkan risiko kekosongan premis dan prestasi sewaan kepada pihak yang memberi jaminan.
Jika andaian kadar sewa atau penghunian terlalu optimistik, kosnya boleh menekan keuntungan. Maka, persoalan yang patut dijawab ialah berapa banyak bayaran jaminan benar-benar dibuat, siapa yang menanggungnya dan bagaimana ia mempengaruhi keputusan pelaburan setiap entiti.
Pertanyaan ini relevan kepada BN kerana projek dimulakan ketika gabungan itu memerintah. Tetapi akauntabiliti tidak memadai dengan menyebut nama gabungan semata-mata. Kerajaan perlu menjelaskan lembaga dan jawatankuasa pelaburan yang meluluskan urus niaga, analisis risiko yang dibentangkan, serta bagaimana pemegang saham dan pihak pengawasan menilai komitmen berbilion ringgit tersebut.
Kerugian institusi bukan automatik kerugian Belanjawan
Ketepatan bahasa juga penting. Konsortium asal melibatkan syarikat pemaju dan KWSP, sementara PNB turut terlibat dalam pemilikan aset komersial tertentu melalui urus niaga kemudian. Ini bermakna kesan kewangan tersebar mengikut pegangan dan perjanjian setiap entiti. Yang jelas, institusi dan syarikat Malaysia masih perlu mengurus prestasi serta risiko pelaburan itu.
Perbezaan ini tidak menghapuskan tanggungjawab politik BN. Keputusan itu dibuat ketika BN memerintah dan melibatkan institusi berkaitan kerajaan.Kesan terhadap KWSP perlu dibincangkan sebagai isu prestasi dana dan kepentingan pencarum.
Jangan kelirukan kos tinggi dengan dakwaan penipuan
Anwar sebelum ini dilaporkan berkata semakan forensik bebas tidak menemukan asas bagi dakwaan bahawa pelaburan Battersea terlebih nilai. Itu tidak menafikan kemungkinan bahawa kos awal terlalu tinggi atau pulangan lebih rendah daripada jangkaan. Isu salah laku perakaunan dan isu keputusan komersial yang lemah ialah dua perkara berbeza: semakan yang tidak mengesahkan dakwaan penipuan bukan bukti bahawa harga, unjuran dan struktur risiko asal semuanya berhemat.
Pengajaran untuk keputusan pelaburan besar
Battersea menjadi peringatan bahawa projek ikonik tidak semestinya projek yang memberikan pulangan terbaik. Nilai pembangunan kasar, reputasi antarabangsa dan jumlah pengunjung tidak menggantikan ukuran kewangan seperti pulangan atas modal, aliran tunai, kos pembiayaan dan risiko yang ditanggung. Jika kos awal terlalu tinggi, pemulihan projek mungkin mengambil masa lebih panjang dan mengecilkan pulangan sebenar kepada pelabur.
Kritikan terhadap BN, oleh itu, patut berpusat pada mutu keputusan dan pengawasan ketika projek dimulakan: adakah unjuran terlalu optimistik, adakah risiko jaminan sewa difahami, dan adakah modal sebanyak itu memberikan pulangan terlaras risiko yang munasabah? Jawapan kepada soalan ini lebih bernilai daripada sekadar mengulang bahawa projek itu besar atau terkenal.
PMX telah menamakan masalah pokoknya: kos pelaburan asal terlalu tinggi dan prestasinya kini perlu dipulihkan. Kenyataan itu patut diikuti dengan pendedahan angka yang membolehkan rakyat menilai legasi keputusan tersebut—kerugian yang telah direkodkan mengikut entiti, kos jaminan sewa sebenar, nilai aset, hutang, hasil yang diterima dan sasaran pemulihan.
Bagi BN, cabaran politiknya ialah menjelaskan mengapa pelaburan berskala besar yang bermula ketika gabungan itu memerintah akhirnya memerlukan usaha pemulihan hari ini.
Dalam isu Battersea, akauntabiliti tidak selesai dengan mencari siapa yang berkuasa ketika keputusan dibuat; ia bermula dengan membuka angka dan menunjukkan siapa yang membuat keputusan, siapa yang menanggung risikonya dan apa yang sedang dilakukan untuk melindungi kepentingan pelabur Malaysia.