Yaya Amir
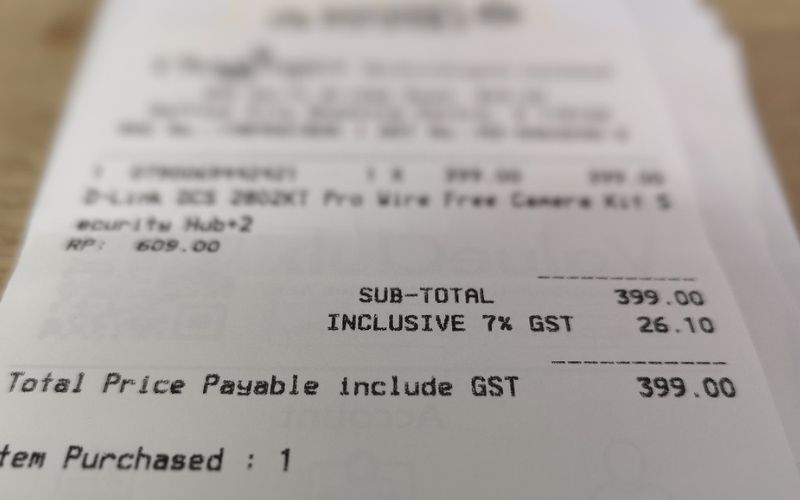
KERAJAAN perlu meneliti enam perkara utama sebelum mengembalikan Cukai Barang dan Perkhidmatan (GST), termasuk menetapkan kadar munasabah, melindungi golongan berpendapatan rendah dan memastikan ketelusan penggunaan hasil cukai, kata pakar ekonomi, Prof Emeritus Dr Barjoyai Bardai.
Beliau berkata, cadangan mengembalikan GST perlu dinilai secara objektif berdasarkan keperluan fiskal negara, kecekapan sistem percukaian dan kesannya terhadap kos sara hidup rakyat, bukannya dipengaruhi pertimbangan politik semata-mata.
Katanya, GST mempunyai kelebihan sebagai cukai penggunaan berasaskan nilai tambah kerana membolehkan perniagaan menuntut cukai input yang layak, sekali gus mengurangkan cukai bertindih atau ‘cascading effect’ yang boleh berlaku dalam sistem cukai jualan.
“Sistem itu juga berpotensi memperluas asas hasil kerajaan, meningkatkan ketelusan urus niaga dan mengurangkan ruang pengelakan cukai,” katanya kepada The Malaysia Press (TMP) pada Isnin.
Bagaimanapun, beliau berkata, keberkesanan GST bergantung pada kadar cukai, skop barangan dan perkhidmatan yang dikenakan cukai, pengecualian serta kecekapan pentadbiran.
“Isu utama ialah kesan GST terhadap rakyat, khususnya golongan berpendapatan rendah dan sederhana.
“Cukai penggunaan boleh memberi tekanan lebih besar kepada isi rumah berpendapatan rendah dari segi perkadaran pendapatan kerana sebahagian besar pendapatan mereka digunakan untuk membeli barangan dan perkhidmatan,” katanya.
Beliau berkata, golongan berpendapatan sederhana (M40), terutama keluarga di bandar yang menanggung kos perumahan, pengangkutan, pendidikan anak-anak dan penjagaan ibu bapa, turut berisiko terjejas jika GST dilaksanakan tanpa perlindungan mencukupi.
Sehubungan itu, Barjoyai menggariskan enam perkara yang perlu diberikan perhatian sekiranya kerajaan mahu mempertimbangkan pelaksanaan semula GST.
“Pertama, kadar cukai permulaan perlu munasabah dan ditentukan berdasarkan keperluan hasil negara serta kemampuan isi rumah. Kadar terlalu tinggi boleh meningkatkan tekanan terhadap pengguna dan menjejaskan aktiviti ekonomi, manakala kadar terlalu rendah mungkin tidak menghasilkan kutipan yang mencukupi.
“Kedua, barangan dan perkhidmatan asas perlu diberikan perlindungan jelas, termasuk makanan asas, ubat-ubatan, pendidikan dan perkhidmatan kesihatan. Kerajaan perlu menilai kesesuaian pengecualian atau kadar sifar kerana kedua-duanya mempunyai implikasi berbeza terhadap tuntutan cukai input dan kos perniagaan,” katanya.
Tambahnya, ketiga pula, pampasan kepada golongan terjejas mesti dirancang sebelum pelaksanaan. Bantuan tunai bersasar, kredit cukai atau mekanisme pemulangan hasil boleh dipertimbangkan bagi mengurangkan beban isi rumah berpendapatan rendah. Bantuan itu perlu mencukupi, mudah diakses dan disalurkan tepat pada masanya.

Keempat, sistem pemulangan cukai kepada perniagaan mesti cekap bagi mengelakkan kelewatan pembayaran balik yang boleh menjejaskan aliran tunai, khususnya perusahaan kecil dan sederhana (PKS). Proses pematuhan yang rumit juga boleh meningkatkan kos operasi perniagaan.
Kelima, penggunaan hasil cukai perlu diurus secara telus supaya rakyat mengetahui jumlah hasil yang dikutip, cara ia dibelanjakan dan manfaat yang diterima menerusi perkhidmatan awam lebih baik, termasuk pendidikan, kesihatan, pengangkutan awam dan perlindungan sosial.
Keenam, kerajaan perlu mengimbangi keperluan meningkatkan hasil dengan usaha memelihara kuasa beli rakyat dan permintaan domestik. Walaupun GST berpotensi memperkukuh kedudukan fiskal negara dan mengurangkan kebergantungan pada sumber hasil tertentu, pelaksanaannya tanpa perlindungan sewajarnya boleh menjejaskan penggunaan swasta.
Barjoyai berkata, kesan GST terhadap harga juga tidak semestinya sama bagi semua barangan dan perkhidmatan kerana ia bergantung pada layanan cukai, kos pematuhan, persaingan pasaran serta sejauh mana perniagaan memindahkan cukai kepada pengguna.
Justeru, katanya, kerajaan perlu membuat perbandingan menyeluruh antara tiga pilihan dasar, iaitu mengekalkan Cukai Jualan dan Perkhidmatan (SST) dengan penambahbaikan, memperkenalkan sistem hibrid yang menggabungkan ciri tertentu GST dan SST, atau mengembalikan GST sepenuhnya.
Penilaian itu perlu merangkumi kutipan hasil bersih, kos pentadbiran, kos pematuhan perniagaan, kesan terhadap harga, pembahagian beban cukai mengikut kumpulan pendapatan serta daya saing negara.
Tambahnya, hasil tambahan daripada GST boleh membantu kerajaan membiayai keperluan pembangunan dan perkhidmatan awam, selain mengurangkan tekanan terhadap defisit fiskal, namun manfaat itu bergantung pada cara hasil berkenaan diuruskan.
“Saya tidak menolak GST sebagai instrumen percukaian, tetapi pelaksanaannya perlu berasaskan bukti dan kesediaan ekonomi, bukannya pertimbangan politik semata-mata.
“Kerajaan tidak boleh hanya menumpukan kepada berapa banyak hasil tambahan yang boleh dikutip, tetapi juga kepada berapa banyak kuasa beli rakyat dapat dipelihara,” katanya.
Beliau berkata, rakyat perlu diyakinkan bahawa sebarang perubahan sistem percukaian bukan sekadar bertujuan menambah pendapatan kerajaan, sebaliknya turut meningkatkan keadilan sistem cukai, memperbaiki mutu perkhidmatan awam dan mengukuhkan kesejahteraan ekonomi negara.
Sementara itu, Ketua Pembangkang, Datuk Seri Hamzah Zainudin, ketika membahaskan Belanjawan 2027 di Dewan Rakyat pada 12 Oktober, menggesa kerajaan mengembalikan GST pada kadar yang munasabah dan tidak membiarkan rakyat terus tertunggu-tunggu mengenai hala tuju sistem percukaian negara.
Hamzah turut membangkitkan persoalan mengenai pendekatan kerajaan yang mahu mengambil ciri tertentu GST bagi mengurangkan cukai bertindih, tetapi belum mengembalikan sistem itu sepenuhnya.
Kerajaan sebelum ini menjelaskan bahawa SST akan diteruskan dengan penambahbaikan, termasuk menerapkan ciri GST yang bersesuaian bagi mengurangkan kesan cukai bertindih.

 Azza Haqimi